Effetti di secondo ordine: E allora? E se…? Cos’altro?
Versione inglese (English version): Second-Order Effects: So What? What If? What Else?
Gli effetti di secondo ordine sono le conseguenze delle conseguenze. Avviene un cambiamento, qualcosa ne deriva direttamente e poi qualcosa deriva da quello. Il primo passo di solito è evidente a tutti. Il secondo e il terzo sono quelli in cui la strategia si vince o si perde, perché pochi guardano così lontano e gli effetti arrivano comunque.
In sintesi
- Cosa sono: i risultati indiretti di un cambiamento. Gli effetti di primo ordine derivano dal cambiamento stesso. Quelli di secondo e terzo ordine derivano dagli effetti.
- Perché contano: l’effetto di primo ordine è già scontato da tutti. Nei successivi stanno la sorpresa, la minaccia e l’opportunità.
- Come trovarli: ponete tre domande a ogni tendenza importante. E allora? E se…? Cos’altro?
- Quanto lontano guardare: da 5 a 20 anni per le questioni strategiche. Più vicino, la discussione diventa tattica.
- Strumenti: il futures wheel (in inglese) per un singolo cambiamento, l’analisi degli impatti incrociati per molti e STEEP come filtro.
Un’idea antica con una lunga tradizione scritta
L’osservazione che le azioni hanno effetti oltre quello voluto non è nuova. Nel 1850 l’economista francese Frédéric Bastiat costruì un saggio, Ciò che si vede e ciò che non si vede, sulla differenza tra l’effetto di una politica che si vede subito e gli effetti successivi che non si vedono e vanno previsti.
Nel 1936 il sociologo Robert K. Merton diede al problema la sua forma moderna in «The Unanticipated Consequences of Purposive Social Action». Spiegò perché le persone non prevedono i risultati delle proprie azioni deliberate: limiti in ciò che sanno, errori di ragionamento, un interesse immediato così pressante da scalzare la visione di lungo periodo, valori che escludono certe considerazioni e previsioni che cambiano la situazione che descrivono.
I futuristi trasformarono l’osservazione in un metodo di lavoro. Nel 1971 Jerome Glenn ideò il futures wheel, che mette un cambiamento al centro della pagina e ne disegna le conseguenze verso l’esterno in anelli. In Future, Inc. (AMACOM, 2007) ho descritto l’idea di fondo così: «Poiché il mondo è iperconnesso, nulla cambia un solo aspetto della vita; gli effetti si propagano a onde. Molti considerano il primo livello del cambiamento, ma non guardano più a fondo».
Le tre domande
Il capitolo 5 di Future, Inc. si apre con tre domande: «E allora? E se…? Cos’altro?». Sono tutta la disciplina in poche parole.
- E allora? Avete una tendenza e i dati che la sostengono. Cosa cambia per i vostri clienti, i vostri costi, i vostri concorrenti o la vostra posizione legale?
- E se…? E se la tendenza accelera, si arresta o si combina con un’altra? E se ci si aggiunge un evento improbabile ma di grande impatto?
- Cos’altro? Cos’altro cambia a causa del primo cambiamento? Poi ponete di nuovo la domanda alla risposta.
La terza domanda è quella che produce gli effetti di secondo e terzo ordine. Ogni volta che rispondete, trattate la risposta come un nuovo punto di partenza e chiedete ancora.
Il libro aggiunge cinque verifiche per qualsiasi immagine del futuro:
- Suggerisce nuovi concorrenti che potrebbero sottrarci affari?
- I clienti sono gli stessi? Sono di più o di meno?
- Suggerisce una nuova regolamentazione, o una politica pubblica che dovremmo cercare di influenzare?
- Che effetto avrà sia sui paesi in via di sviluppo sia su quelli industrializzati?
- Ci attendono nuove responsabilità legali?
Tre «implicazioni» che non sono implicazioni
La maggior parte delle presentazioni sul «futuro di» un settore non arriva mai al secondo ordine, perché si ferma a conclusioni che sembrano acute e non lo sono. Nel libro ne ho elencate tre.
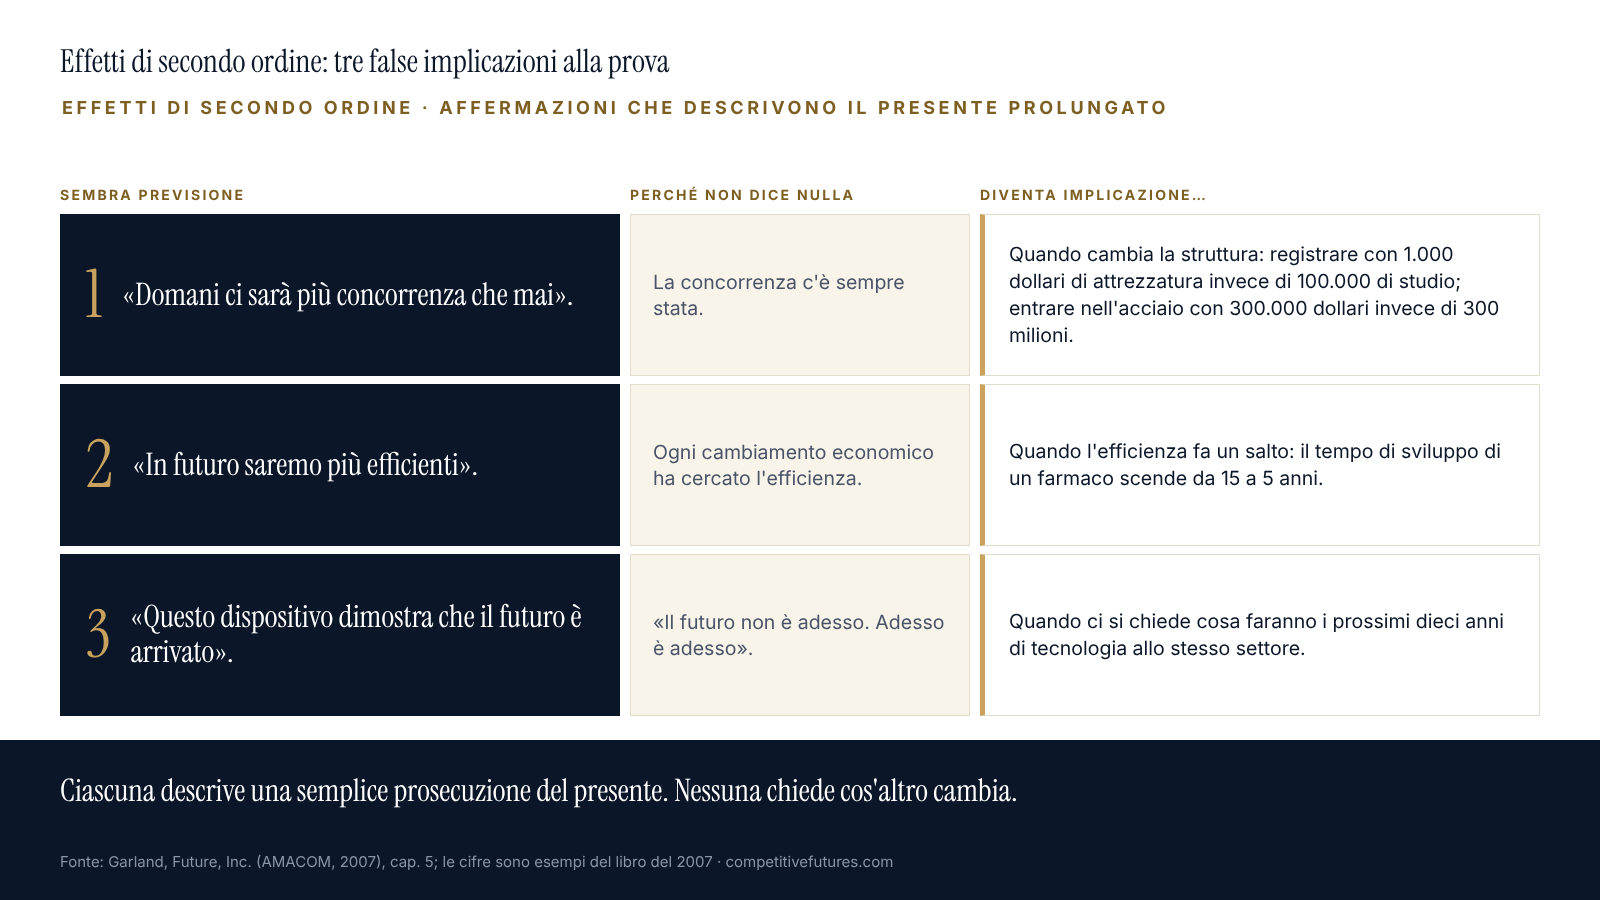
1. «Domani ci sarà più concorrenza che mai». La concorrenza c’è sempre stata. Dire che continuerà a esserci non dice nulla a un pianificatore. La concorrenza diventa un’implicazione quando cambia la sua struttura. Gli esempi del libro nel 2007: quando una registrazione professionale si può fare con 1.000 dollari di attrezzatura anziché 100.000 dollari di ore di studio, o quando entrare nel settore dell’acciaio costa 300.000 dollari anziché 300 milioni, il numero dei concorrenti cambia di diversi ordini di grandezza. La domanda utile è perché diventerà più accanita.
2. «In futuro saremo più efficienti». Ogni cambiamento economico della storia ha inseguito l’efficienza. Affermare che domani sarà come oggi, solo più veloce, nasce da quella che il libro chiamava «una mente incapace di cogliere il futuro». L’efficienza diventa un’implicazione quando fa un salto. Se il tempo di sviluppo di un farmaco scende da 15 a 5 anni, gli strateghi hanno qualcosa su cui lavorare.
3. «Questo nuovo dispositivo dimostra che il futuro è arrivato». Nel libro l’ho detto senza giri di parole: «Il futuro non è adesso. Adesso è adesso». Un relatore che presenta il prodotto di oggi come «il futuro» ha smesso di immaginare cosa faranno allo stesso settore i prossimi dieci anni di tecnologia.
Tutte e tre falliscono lo stesso test. Ciascuna descrive una prosecuzione di primo ordine del presente. Nessuna chiede cos’altro cambia.
Quanto lontano guardare
Gli effetti di secondo ordine richiedono tempo per manifestarsi, ed è per questo che l’orizzonte temporale conta. La regola del libro è che uno studio sul futuro dovrebbe coprire da 5 a 20 anni. Sotto i cinque anni, la discussione viene trascinata verso la tattica: il bilancio di quest’anno, il lancio del prossimo. Quel lavoro è necessario, ma non è strategia. Una questione strategica merita un orizzonte abbastanza lontano da allentare i vincoli di oggi e lasciare spazio agli effetti di ordine superiore.
Un esempio pratico: costo di compliance e de-risking
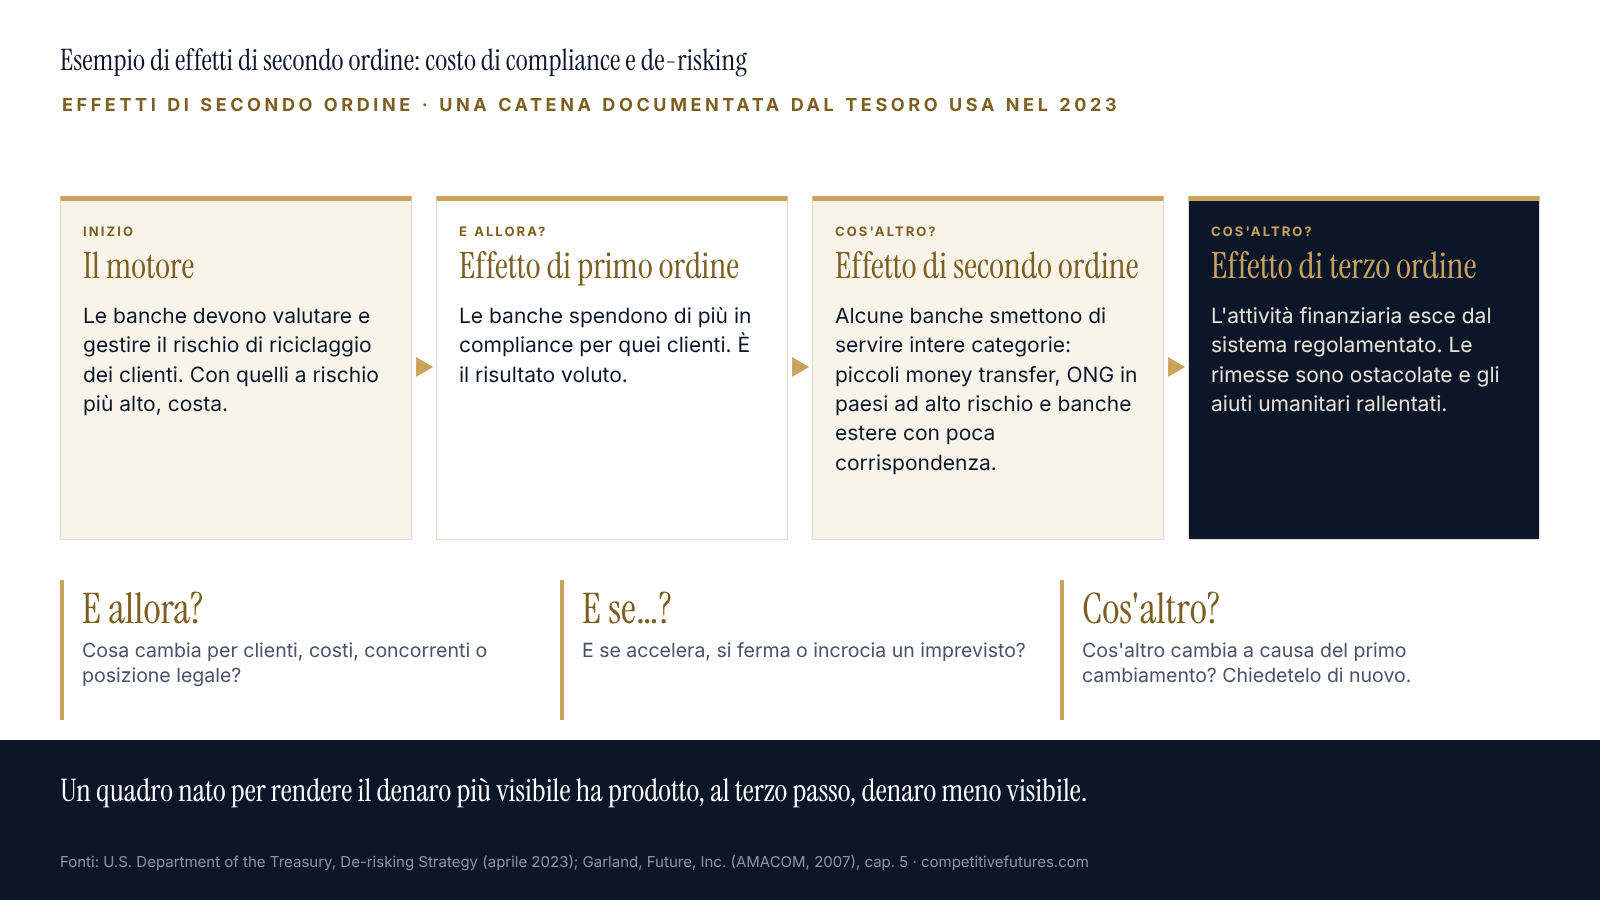
Questa è una catena documentata dall’istituzione stessa da cui parte. Nell’aprile 2023 il Dipartimento del Tesoro degli Stati Uniti ha pubblicato la sua De-risking Strategy, uno studio che il Congresso aveva richiesto nell’Anti-Money Laundering Act del 2020.
- Il motore. Le banche devono valutare e gestire il rischio di riciclaggio e di finanziamento del terrorismo dei loro clienti. Farlo per i clienti a rischio più alto costa.
- Effetto di primo ordine. Le banche spendono di più in compliance per quei clienti. È il risultato voluto.
- Effetto di secondo ordine. Alcune banche smettono di servire intere categorie di clienti, perché quei rapporti non sono più redditizi una volta contato il costo di compliance. Il Tesoro chiama questo fenomeno de-risking: «interrompere o limitare i rapporti d’affari in modo indiscriminato» con ampie categorie di clienti. Ha concluso che la redditività era il fattore principale. I clienti più colpiti sono stati le piccole e medie imprese di trasferimento di denaro, le organizzazioni non profit che operano in paesi ad alto rischio e le banche estere con scarsi volumi di corrispondenza.
- Effetto di terzo ordine. L’attività finanziaria esce dal sistema regolamentato. Il Tesoro ha concluso che il de-risking spinge l’attività fuori dai canali regolamentati, ostacola le rimesse e rende più difficile il trasferimento di aiuti umanitari e di soccorso nelle catastrofi. Ha descritto questo spostamento come un possibile rischio per la sicurezza nazionale.
Un quadro creato per rendere il denaro più facile da vedere ha prodotto, al terzo passo, denaro più difficile da vedere. Nessuno l’ha voluto. Il Tesoro se n’è accorto facendo ciò che questa pagina descrive: seguire la propria regola verso l’esterno e chiedersi cos’altro cambia.
Per un’azienda, la stessa catena si legge come una serie di domande. Se operiamo con banche, paghiamo o doniamo attraverso una di queste tre categorie, quali nostri rapporti potrebbero essere tagliati? Chi si prenderebbe gli affari che le banche regolamentate abbandonano? Cosa farebbe poi un’autorità di vigilanza?
Come individuare gli effetti di secondo ordine, passo per passo
- Scegliete un motore e formulatelo con precisione. Una tendenza, una previsione, una nuova norma o un jolly. Motori vaghi producono catene vaghe.
- Elencate gli effetti di primo ordine. Chiedete «e allora?» riguardo a clienti, costi, concorrenti e legge. Sono gli effetti che vedranno anche i vostri concorrenti.
- Chiedete «cos’altro?» per ogni effetto di primo ordine. Scrivete gli effetti di secondo ordine. Aspettatevi che l’elenco si allunghi.
- Ripetete ancora una volta. Gli effetti di terzo ordine sono meno certi e più preziosi. Segnate quelli che sorprendono la sala.
- Passate i risultati al filtro STEEP. Controllate ogni anello alla ricerca di effetti su società, tecnologia, economia, ecologia e politica. Quasi tutti i team scoprono di aver scritto solo tecnologia ed economia.
- Chiedete «e se…?». Cambiate un’ipotesi o aggiungete un jolly e guardate quali catene si spezzano.
- Mettete in ordine ciò che avete trovato. La regola del libro: «Le implicazioni di cui preoccuparsi sono quelle così grandi che ci vorrà tempo per apportare il cambiamento giusto nella vostra azienda». Quelle vanno ai vertici. Il resto va in un elenco di monitoraggio.
Fatelo con altre persone. Come ho scritto nel libro: «Le implicazioni sono davvero uno sport di squadra». Un gruppo da cinque a dieci persone con percorsi diversi vedrà catene che nessun analista vedrebbe da solo.
Errori comuni
- Fermarsi al primo ordine. L’effetto di primo ordine è quello che compare nel comunicato stampa.
- Scambiare un luogo comune per un’implicazione. Vedete i tre casi sopra.
- Seguire solo la tecnologia. Le nuove tecnologie cambiano il comportamento delle persone, e le persone cambiate cercano nuove tecnologie. Se si tralascia la metà sociale, la catena devia al secondo passo.
- Trattare la catena come una previsione. Un effetto di terzo ordine è una possibilità da monitorare, con una frase di ragionamento allegata così da poterla verificare in seguito.
- Cercare gli effetti che fanno comodo. Minacce e opportunità escono dallo stesso esercizio. Se ne avete trovato un solo tipo, guardate di nuovo.
Cosa insegnano gli effetti di secondo ordine sulla costruzione di una funzione di intelligence
Un rapporto di intelligence che si ferma all’effetto di primo ordine è una rassegna stampa. Il lettore avrebbe potuto trovarlo su un giornale. Ciò per cui un vertice aziendale paga una funzione di intelligence sono i due passi successivi: cosa provocherà questo evento e cosa provocherà a sua volta.
Tre abitudini costruiscono questa capacità. Pretendete una sezione sulle implicazioni in ogni prodotto, scritta come «e allora? e se…? cos’altro?». Registrate le catene, con il ragionamento per ogni anello, così che il team possa tornare a vedere quali anelli hanno tenuto. E affidate l’analisi a persone di più di una disciplina, perché un giurista, un ingegnere e un sociologo allungheranno la catena ciascuno in una direzione diversa.
Domande frequenti
Che cos’è un effetto di secondo ordine?
La conseguenza di una conseguenza. Un cambiamento produce un effetto diretto, di primo ordine, e quell’effetto produce a sua volta altri risultati. Quei risultati successivi sono gli effetti di secondo ordine.
Qual è un esempio di effetto di secondo ordine?
I transistor a basso costo resero possibile il computer da scrivania. Questo è primo ordine. I dirigenti cominciarono a scrivere da soli le proprie lettere. Questo è secondo ordine. Gli uffici dattilografia scomparvero, cambiando i posti di lavoro aperti alle donne negli uffici. Questo è terzo ordine. L’esempio viene da Future, Inc.
Che differenza c’è tra effetti di secondo ordine e conseguenze inattese?
Si sovrappongono. Un effetto di secondo ordine è definito dalla sua posizione nella catena. Una conseguenza inattesa è definita dal fatto che qualcuno l’abbia voluta o meno. Molti effetti di secondo ordine sono inattesi, e alcuni vengono previsti e pianificati.
Che cos’è il pensiero di secondo ordine?
L’abitudine di chiedersi «e poi?» prima di agire. Investitori, strateghi e pianificatori militari usano il termine per un’analisi che va oltre il risultato immediato di una decisione, fino alle reazioni che essa innesca.
Quanti ordini di effetti dovrei seguire?
Tre è il limite pratico per la maggior parte del lavoro. Oltre il terzo ordine, il ragionamento poggia su troppe ipotesi per guidare una decisione, anche se può ancora suggerire cosa monitorare.
Quali strumenti aiutano con gli effetti di secondo ordine?
Il futures wheel per un singolo cambiamento, l’analisi degli impatti incrociati per l’interazione di molti cambiamenti e STEEP come lista di controllo per non trascurare gli effetti sociali e politici.
Lavorare con Competitive Futures
Competitive Futures conduce workshop sulle implicazioni e progetti di previsione strategica in cui i vertici aziendali seguono gli effetti di ordine superiore dei cambiamenti che i loro mercati affrontano. Per parlare di un progetto, contattate l’azienda (in inglese).
Letture correlate
- Il futures wheel (in inglese)
- Analisi degli impatti incrociati
- Analisi STEEP
- Pianificazione per scenari (in inglese)
- Rischio di enforcement (in inglese)
- 25 errori di previsione strategica
Riferimenti
- Garland, Eric. Future, Inc.: How Businesses Can Anticipate and Profit from What’s Next. New York: AMACOM, 2007. Chapter 5, “Strategic Implications.”
- Merton, Robert K. “The Unanticipated Consequences of Purposive Social Action.” American Sociological Review 1, no. 6 (1936): 894–904. https://doi.org/10.2307/2084615
- Bastiat, Frédéric. “Ce qu’on voit et ce qu’on ne voit pas” (“That Which Is Seen, and That Which Is Not Seen”). Paris, 1850.
- Glenn, Jerome C. “The Futures Wheel.” In Futures Research Methodology, Version 3.0, edited by Jerome C. Glenn and Theodore J. Gordon. Washington, DC: The Millennium Project, 2009.
- U.S. Department of the Treasury. The Department of the Treasury’s De-risking Strategy. April 2023. Announcement: https://home.treasury.gov/news/press-releases/jy1438. Fact sheet: https://home.treasury.gov/news/press-releases/jy1439
Fa parte della guida alla previsione strategica (in inglese) di Competitive Futures.